TvF Consulting · Varsovie · toute la Pologne
Chaque chiffre a une source
que l’autre partie peut vérifier
Évaluation d’entreprises, analyses financières et reporting de gestion assisté par l’IA
J’évalue des entreprises, je décompose la rentabilité jusqu’à ses causes et je construis des outils qui lisent les états financiers automatiquement. Je travaille sur les données sources — comptes déposés au registre, grands livres, relevés de temps — et non sur les documents préparés par le vendeur. Pour dirigeants, conseils et investisseurs — à Varsovie et dans toute la Pologne.
Tomasz Fordymacki
Conseil financier · évaluation, analyse transactionnelle, reporting de gestion
- Un modèle, pas une présentation — vous recevez un fichier qui calcule
- Trois méthodes d’évaluation ramenées à un seul chiffre
- Confidentialité dès le premier appel
Tomasz Fordymacki
Conseil financier · évaluation, analyse transactionnelle, reporting de gestion
8
analyses financières
un seul moteur, huit sociétés, la même méthode
7
modèles d’évaluation
approches par les flux, par les comparables et patrimoniale
11
applications et outils
construits de zéro, certains accessibles publiquement
335
scripts
ils font le travail répétitif pour que je fasse le reste
Expertise
Cinq choses que je fais bien
Ce n’est pas la liste de tout ce que je sais faire — c’est la liste de ce pour quoi il vaut la peine de venir me voir.
Ma façon de travailler
Quatre étapes, toujours les mêmes
L’ordre n’a rien d’accidentel. Les erreurs les plus coûteuses viennent de l’omission de la première étape.
Données sources
- 01
Données sources
Comptes déposés au registre en format exploitable, export du grand livre, relevés de temps, contrats. Pas des tableaux préparés pour servir une thèse. S’il manque des données, je le dis au début et non dans la conclusion.
- 02
Normalisation
Éléments exceptionnels, opérations entre parties liées, rémunération du dirigeant, charges étrangères à l’exploitation. Chaque retraitement porte un numéro, un montant et une justification — chacun peut donc être discuté séparément.
- 03
Le modèle
Les chiffres se calculent dans le fichier, pas dans ma tête. Changer une hypothèse recalcule tout le modèle, et les contrôles de bouclage vérifient que le bilan s’équilibre et que les flux se recoupent.
- 04
Le document
À la fin, il y a quelque chose à poser sur la table : un classeur, un rapport et une présentation qui annoncent le même chiffre. Trois documents qui se contredisent valent moins que rien.
IA et automatisation
La machine compte, une personne répond
J’utilise des modèles de langage et mes propres scripts là où le travail consiste à lire des documents et à ressaisir des chiffres. Les décisions sur les retraitements, les pondérations et la conclusion restent de mon côté — et sont documentées pour être vérifiables.
Lit
Comptes du registre en XML, exports des livres, relevés de temps — chargés et réconciliés automatiquement, une douzaine de sociétés avec une seule méthode.
Vérifie
Une centaine de règles de contrôle des livres et plusieurs centaines de tests qui attrapent les erreurs avant le rapport. Un document qui se vérifie lui-même.
Rapporte
Tableau de bord, rapport et présentation générés depuis un seul modèle, en polonais et en français — le même chiffre partout, sans ressaisie.
Ce que je ne confie jamais au modèle
Les retraitements de normalisation, les pondérations des méthodes d’évaluation, les hypothèses de prévision et la conclusion finale. Le modèle accélère la lecture et le calcul ; la responsabilité du chiffre posé sur la table est la mienne.
Glossaire
Parler le même langage
La moitié des malentendus autour de la table vient de ce que deux parties comprennent le même mot différemment. Voici dix notions qui reviennent dans chaque discussion sur la valeur — avec leur définition et l’erreur qu’on commet le plus souvent à leur sujet.
Erreur fréquente
Comparer la valeur d’entreprise de l’une au prix des titres de l’autre. Ce sont deux chiffres distincts, séparés par la dette nette.
Erreur fréquente
Confondre l’EBITDA avec un flux de trésorerie. Il ignore le besoin en fonds de roulement, les investissements et l’impôt — une société à EBITDA positif peut déposer le bilan.
Erreur fréquente
Considérer tout le solde de trésorerie comme excédentaire. Une partie constitue le fonds de roulement nécessaire à l’exploitation et ne peut être retirée.
Erreur fréquente
L’ignorer en phase de croissance. Une hausse des ventes consomme toujours de la trésorerie par le fonds de roulement — première cause de défaillance des sociétés en croissance.
Erreur fréquente
Prendre les pondérations au bilan comptable courant plutôt qu’aux valeurs cibles. L’évaluation dépend alors d’une position de clôture accidentelle.
Erreur fréquente
Sous-estimer son poids. Elle représente d’ordinaire 60 à 80 % de l’évaluation : une légère variation du taux de croissance déplace le résultat plus que toute la prévision.
Erreur fréquente
Un retraitement sans preuve. Le vendeur normalise toujours à la hausse, l’acquéreur à la baisse — c’est un document qui tranche, non une affirmation.
Erreur fréquente
Reprendre les multiples de sociétés cotées pour une petite société privée. Les fourchettes indicatives pour les PME polonaises en 2025–2026 sont de 3 à 6× pour les petites et de 5 à 8× pour les moyennes — selon le secteur, la croissance et la qualité des données.
Erreur fréquente
Négliger ce test. Les sociétés saines maintiennent une conversion au-dessus de 70 à 80 % ; durablement plus bas, le profit reste dans les créances.
Erreur fréquente
Lire le ratio hors contexte. Dans la pratique bancaire polonaise (2025–2026), le financement confortable atteint environ 3,0× ; au-delà de 4,0×, la discussion porte sur la restructuration, non sur la croissance.
Projets
Ce qui est passé entre mes mains
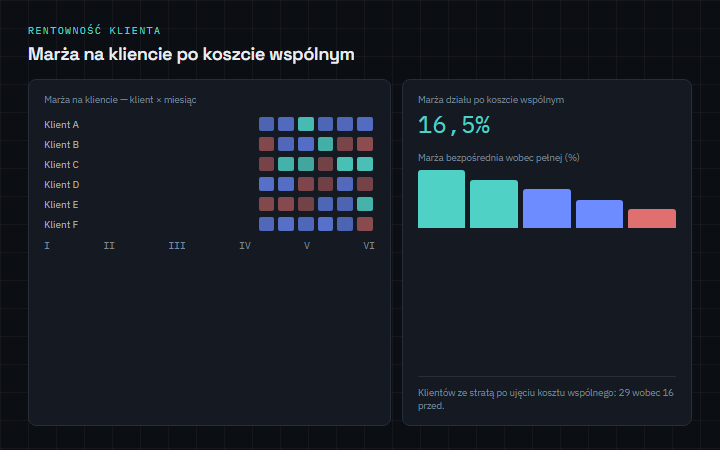
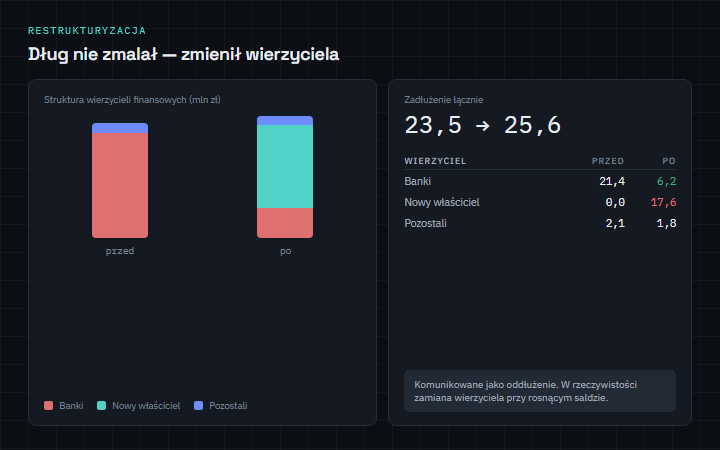
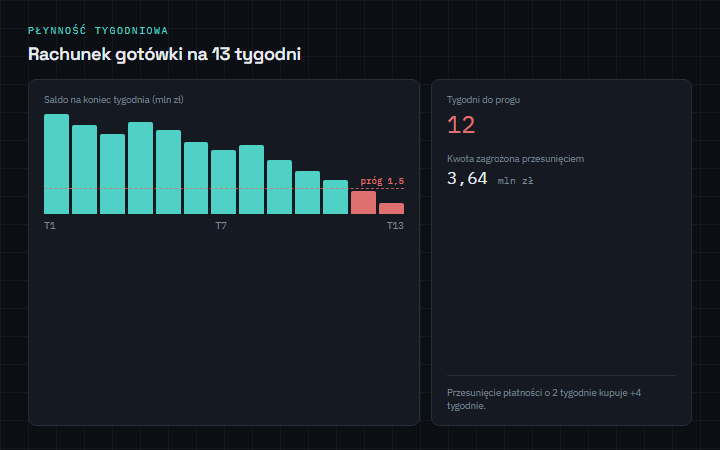
Les travaux réalisés pour des clients sont décrits sans nom et sans chiffre permettant une identification — secteur, problème, approche, résultat. Mes projets personnels portent leur nom, puisqu’ils sont les miens.
Outil
Estimez la valeur de votre entreprise
Le schéma par lequel je commence chaque évaluation : une prévision actualisée et une approche par les comparables, réconciliées par pondération, puis le passage de la valeur d’entreprise à la valeur des titres. Le résultat est indicatif et ne remplace pas une évaluation.
Valeur des titres
16,9M
Sensibilité au coût du capital ±1 pt: 15,9 – 18,1 M
- Approche par les flux
- 19,5 M
- Approche par les comparables
- 18,0 M
- Valeur d’entreprise
- 18,9 M
- Passage à la valeur des titres
- −2,0 M
Le modèle actualise un flux calculé comme l’EBITDA après impôt diminué des investissements de renouvellement et de la variation du besoin en fonds de roulement (retenus à 4 % du chiffre d’affaires). Le résultat est une estimation fondée sur sept chiffres — une véritable évaluation exige de normaliser le résultat, d’examiner les contrats et de vérifier les données sources.
Je veux un calcul sérieuxDe la méthode à la valeur des titres
D’où vient le montant de droite. Chaque étape peut être contestée séparément, et c’est bien l’objectif.
Ressources
À télécharger
De courtes notes méthodologiques — une page par sujet. Elles expliquent comment je calcule, de sorte que cela puisse être vérifié avant l’entretien et non après.
Questions
Avant d’écrire
Six questions qui reviennent au premier échange — et les réponses que je donne d’habitude.
Comment démarre une collaboration ?
Un court échange sur le problème (sans engagement), puis la liste des données nécessaires et une proposition de périmètre avec un délai. Le travail commence après validation du périmètre — il n’y a pas d’étape « évaluation de l’évaluation ».
Combien de temps prend une évaluation ou une analyse ?
Évaluation : deux à quatre semaines à partir des données complètes. Registre de trésorerie à treize semaines : quelques jours. Analyse de rentabilité avec comptes par segment : deux à trois semaines selon la qualité des livres. L’essentiel du temps va aux questions sur les données, pas au calcul.
De quelles données avez-vous besoin ?
Comptes annuels (idéalement les fichiers XML du registre), balance, export du grand livre pour la période, contrats importants et informations sur la dette. Pour la rentabilité — aussi les relevés de temps ou les clés de répartition des coûts. S’il manque quelque chose, je le dis au début.
Et la confidentialité ?
Un accord de confidentialité avant le premier fichier, des données stockées localement et chiffrées, aucun nom de client sur ce site ni dans les documents. Les descriptions du portfolio sont anonymisées : secteur, problème, effet.
Qui calcule et qui répond ?
Les outils calculent — scripts, modèles, en partie des modèles de langage. Je réponds : des retraitements, des hypothèses et de la conclusion. Chaque chiffre d’un document a une source que l’autre partie peut vérifier, et c’est une règle à laquelle je ne déroge pas.
Travaillez-vous à distance et hors de Varsovie ?
Oui — l’essentiel du travail se fait sur les données, pas dans les bureaux du client. Réunions à Varsovie ou en ligne ; pour des clients de toute la Pologne et des sociétés à capitaux étrangers (en anglais, en français à un niveau professionnel courant).
Un problème concret avec vos chiffres ?
Écrivez-moi deux phrases sur le sujet. Je vous dirai si c’est mon métier et combien de temps cela prend, en gros.