TvF Consulting · Warszawa · cała Polska
Każda liczba ma źródło,
które druga strona może sprawdzić
Wycena przedsiębiorstw, analizy finansowe i raportowanie zarządcze wspierane AI
Wyceniam przedsiębiorstwa, rozkładam rentowność na czynniki pierwsze i buduję narzędzia, które czytają sprawozdania finansowe maszynowo. Pracuję na danych źródłowych — sprawozdaniach składanych w KRS, księgach, ewidencji czasu pracy — a nie na materiałach przygotowanych przez sprzedającego. Dla właścicieli, zarządów i inwestorów — w Warszawie i w całej Polsce.
Tomasz Fordymacki
Doradca finansowy · wycena, analityka transakcyjna, raportowanie zarządcze
- Model, nie prezentacja — dostajesz plik, który liczy
- Trzy metody wyceny uzgodnione do jednej liczby
- Poufność od pierwszego telefonu
Tomasz Fordymacki
Doradca finansowy · wycena, analityka transakcyjna, raportowanie zarządcze
8
analiz finansowych
jeden silnik, osiem spółek, ta sama metodyka
7
modeli wyceny
DCF, porównawcza i majątkowa w każdym
11
aplikacji i narzędzi
zbudowanych od zera, część działa publicznie
335
skryptów
robią powtarzalną robotę, żebym ja robił resztę
Kompetencje
Pięć rzeczy, które robię dobrze
Nie jest to lista wszystkiego, co umiem — to lista tego, po co warto do mnie przyjść.
Jak pracuję
Cztery kroki, zawsze te same
Kolejność nie jest przypadkowa. Najdroższe pomyłki biorą się z pominięcia kroku pierwszego.
Dane źródłowe
- 01
Dane źródłowe
Sprawozdania z KRS w formacie maszynowym, eksport z księgi, ewidencja czasu, umowy. Nie zestawienia przygotowane pod tezę. Jeśli danych brakuje, mówię to na początku, a nie w podsumowaniu.
- 02
Normalizacja
Zdarzenia jednorazowe, transakcje z podmiotami powiązanymi, wynagrodzenie właściciela, koszty niezwiązane z działalnością. Każda korekta ma numer, kwotę i uzasadnienie — obie strony mogą się o nią spierać osobno.
- 03
Model
Liczby liczą się w pliku, nie w mojej głowie. Zmiana założenia przelicza cały model, a kontrole domknięcia pilnują, żeby bilans się spinał i przepływy schodziły do zera.
- 04
Dokument
Na końcu jest coś, co da się położyć na stole: skoroszyt, raport i prezentacja mówiące tę samą liczbę. Trzy dokumenty, które sobie przeczą, są gorsze niż żaden.
AI i automatyzacja
Liczby liczy maszyna, odpowiada człowiek
Używam modeli językowych i własnych skryptów tam, gdzie praca polega na czytaniu dokumentów i przepisywaniu liczb. Decyzje o korektach, wagach i wniosku zostają po mojej stronie — i są opisane tak, żeby dało się je sprawdzić.
Czyta
Sprawozdania z KRS w XML, eksporty z ksiąg, ewidencje czasu pracy — wczytane i uzgodnione automatycznie, kilkanaście spółek jedną metodą.
Sprawdza
Około stu reguł kontroli ksiąg i kilkaset testów, które wyłapują błędy zanim trafią do raportu. Dokument, który sam siebie sprawdza.
Raportuje
Panel, raport i prezentacja generowane z jednego modelu, po polsku i po francusku — ta sama liczba w każdym miejscu, bez ręcznego przepisywania.
Czego nie oddaję modelowi
Korekt normalizacyjnych, wag metod wyceny, założeń prognozy i wniosku końcowego. Model przyspiesza czytanie i liczenie; odpowiedzialność za liczbę na stole jest moja.
Słownik
Mówimy tym samym językiem
Połowa nieporozumień przy stole bierze się z tego, że dwie strony rozumieją to samo słowo inaczej. To dziesięć pojęć, które wracają w każdej rozmowie o wartości — z definicją i z błędem, który najczęściej przy nich popełniamy.
Częsty błąd
Porównywanie wartości przedsiębiorstwa jednej spółki z ceną udziałów drugiej. To dwie różne liczby i różnią się o dług netto.
Częsty błąd
Mylenie EBITDA z przepływem pieniężnym. Pomija kapitał obrotowy, nakłady i podatek — spółka z dodatnią EBITDA potrafi upaść.
Częsty błąd
Traktowanie całego salda gotówki jako nadwyżkowej. Część jest kapitałem obrotowym potrzebnym do działania i nie da się jej wyjąć.
Częsty błąd
Pomijanie go przy wzroście. Rosnąca sprzedaż zawsze zjada gotówkę przez kapitał obrotowy — to główny powód, dla którego rosnące spółki upadają.
Częsty błąd
Branie wag z bieżącego bilansu księgowego zamiast z wartości docelowych. Wtedy wycena zależy od przypadkowego stanu na dzień bilansowy.
Częsty błąd
Niedocenianie jej wagi. To zwykle 60–80% całej wyceny, więc drobna zmiana założenia o wzroście przesuwa wynik bardziej niż cała prognoza.
Częsty błąd
Korekta bez dowodu. Sprzedający zawsze normalizuje w górę, kupujący w dół — rozstrzyga dokument, nie deklaracja.
Częsty błąd
Sięganie po mnożniki spółek giełdowych dla małej spółki prywatnej. Orientacyjne widełki dla polskich MŚP w latach 2025–2026 to 3–6× dla małych i 5–8× dla średnich — zależnie od branży, wzrostu i jakości danych.
Częsty błąd
Pomijanie tego testu. Zdrowe spółki utrzymują konwersję powyżej 70–80%; trwale niższa oznacza, że zysk zostaje w należnościach.
Częsty błąd
Czytanie tego wskaźnika bez kontekstu. W praktyce polskich banków (2025–2026) komfortowe finansowanie sięga około 3,0×; powyżej 4,0× rozmowa dotyczy już restrukturyzacji, nie rozwoju.
Projekty
Co przechodziło przez moje ręce
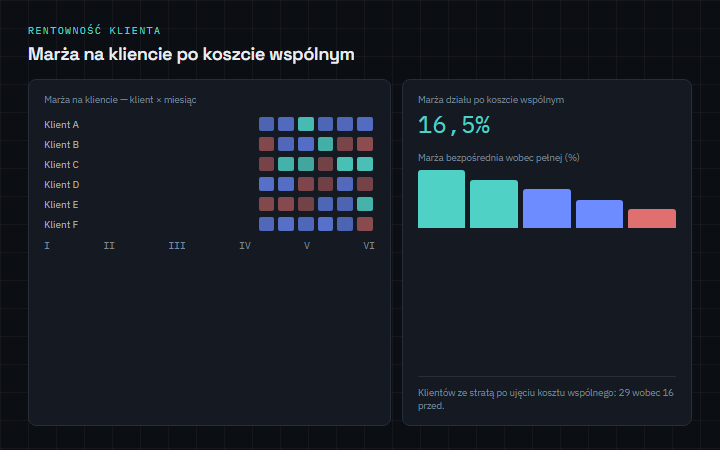
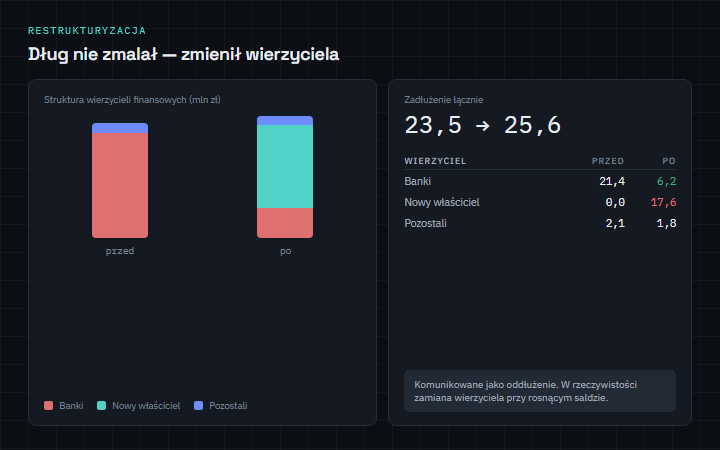
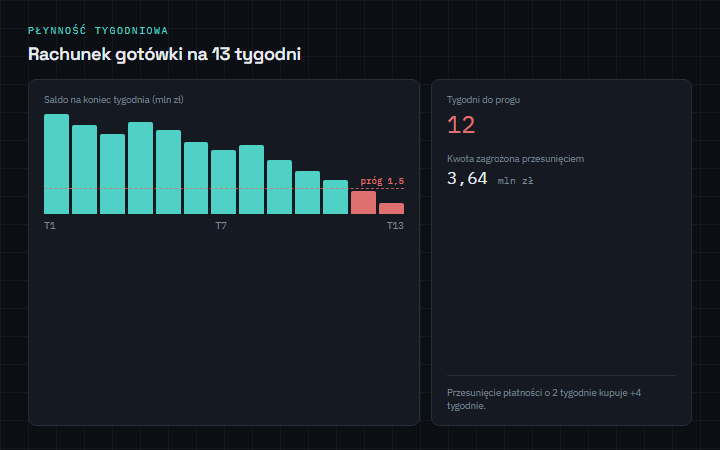
Prace dla klientów opisuję bez nazw i bez liczb pozwalających na identyfikację — branża, problem, podejście, efekt. Projekty własne mają nazwy, bo są moje.
Narzędzie
Policz orientacyjną wartość swojej firmy
Ten sam schemat, którym zaczynam każdą wycenę: prognoza zdyskontowana i metoda porównawcza, uzgodnione wagami, a na końcu most od wartości przedsiębiorstwa do wartości udziałów. Wynik jest orientacyjny i nie zastępuje wyceny.
Wartość udziałów
16,9mln zł
Wrażliwość na koszt kapitału ±1 pp: 15,9 – 18,1 mln zł
- Metoda dochodowa
- 19,5 mln zł
- Metoda porównawcza
- 18,0 mln zł
- Wartość przedsiębiorstwa
- 18,9 mln zł
- Most do wartości udziałów
- −2,0 mln zł
Model dyskontuje przepływ liczony jako EBITDA po podatku pomniejszona o nakłady odtworzeniowe i przyrost kapitału obrotowego (przyjęte 4% przychodu). Wynik jest szacunkiem opartym na siedmiu liczbach — prawdziwa wycena wymaga normalizacji wyniku, przeglądu umów i sprawdzenia danych źródłowych.
Chcę policzyć to porządnieOd metody do wartości udziałów
Skąd bierze się kwota po prawej. Każdy krok da się zakwestionować osobno, i o to chodzi.
Materiały
Do pobrania
Krótkie noty metodyczne — po jednej stronie na temat. Opisują, jak liczę, żeby dało się to sprawdzić przed rozmową, a nie dopiero po niej.
Pytania
Zanim napiszesz
Sześć pytań, które padają w pierwszej rozmowie — i odpowiedzi, które zwykle daję.
Jak wygląda start współpracy?
Krótka rozmowa o problemie (bez zobowiązań), potem lista danych, których potrzebuję, i propozycja zakresu z terminem. Pracę zaczynam po akceptacji zakresu — nie ma etapu „wyceny wyceny”.
Ile trwa wycena albo analiza?
Wycena: dwa do czterech tygodni od kompletu danych. Rachunek płynności na trzynaście tygodni: kilka dni. Analiza rentowności z rachunkiem segmentowym: dwa do trzech tygodni, zależnie od jakości ksiąg. Najwięcej czasu zajmują pytania o dane, nie liczenie.
Jakich danych potrzebujesz?
Sprawozdań finansowych (najlepiej pliki XML z KRS), zestawienia obrotów i sald, eksportu z księgi za analizowany okres, umów istotnych i informacji o długu. Do rentowności — także ewidencji czasu pracy albo kluczy podziału kosztów. Jeśli czegoś brakuje, mówię to na początku.
Co z poufnością?
Umowa o zachowaniu poufności przed pierwszym plikiem, dane przechowywane lokalnie i szyfrowane, żadnych nazw klientów na tej stronie ani w materiałach. Opisy projektów w portfolio są zanonimizowane: branża, problem, efekt.
Kto liczy, a kto odpowiada?
Liczą narzędzia — skrypty, modele, w części modele językowe. Odpowiadam ja: za korekty, założenia i wniosek. Każda liczba w dokumencie ma źródło, które druga strona może sprawdzić, i to jest zasada, od której nie odstępuję.
Czy pracujesz zdalnie i poza Warszawą?
Tak — większość pracy odbywa się na danych, nie w biurze klienta. Spotkania w Warszawie albo online; dla klientów z całej Polski i dla firm z kapitałem zagranicznym (po angielsku, po francusku na poziomie roboczym).
Masz konkretny problem z liczbami?
Napisz w dwóch zdaniach, o co chodzi. Odpowiem, czy to moja robota, i ile mniej więcej zajmie.